



 14:05 09-10-2026


Bất động sản Khánh Hòa quý 3/2026: Nguồn cung tăng - sức hấp thụ không tương ứng.

Phan Việt Hoàng
Phó Chủ tịch Hội đồng
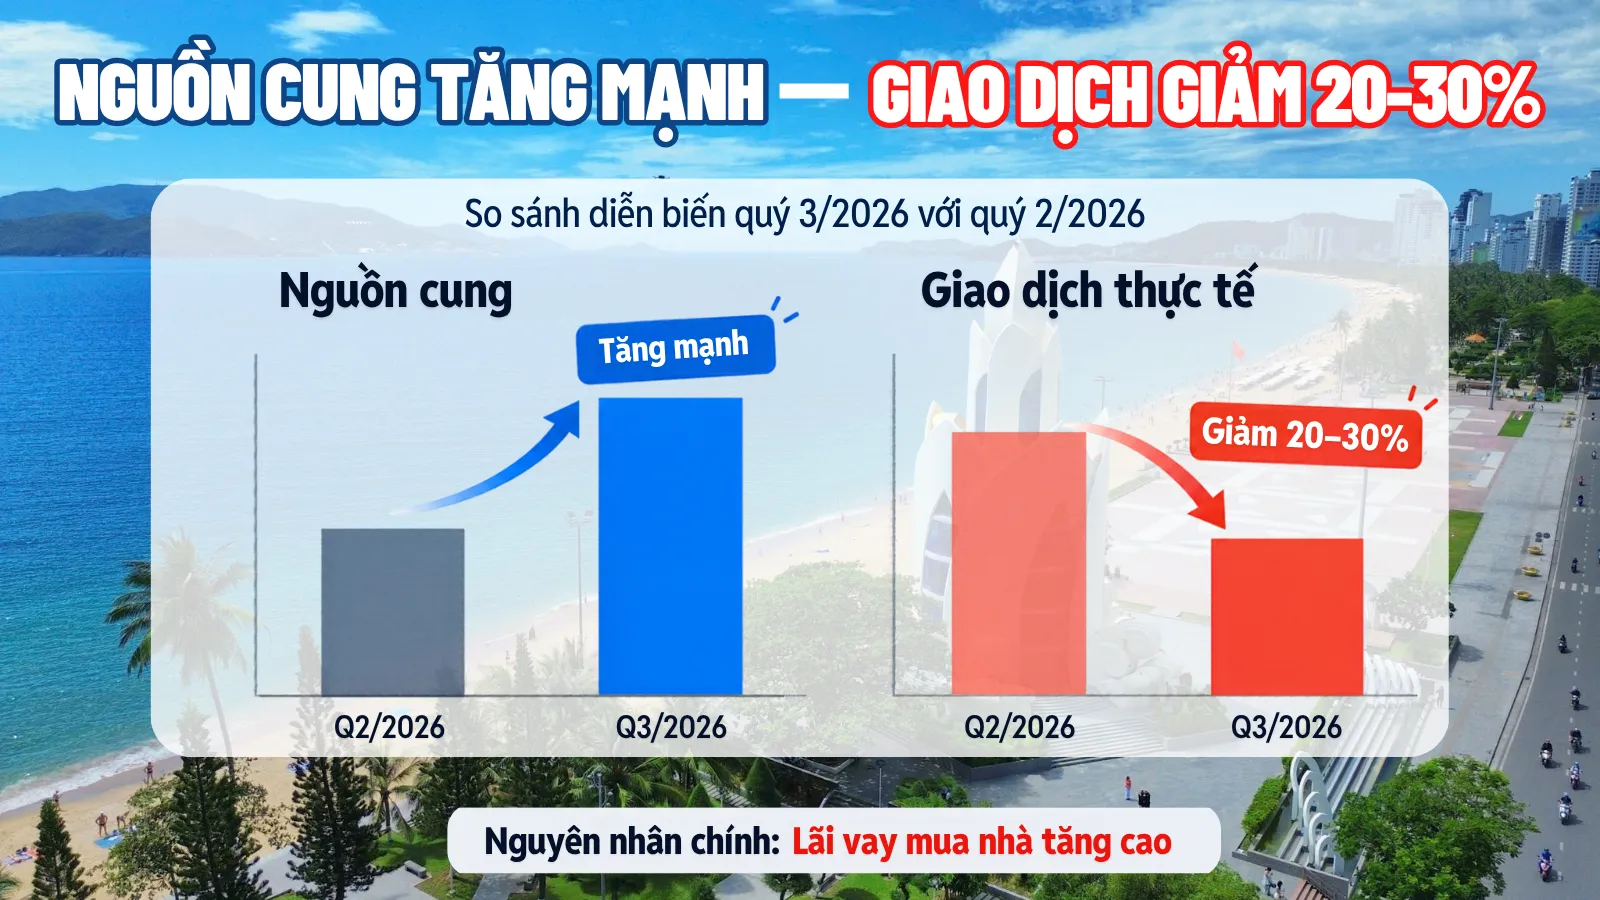
Nguồn cung bất động sản Khánh Hòa tăng mạnh trong quý 3/2026 nhưng lượng giao dịch thực tế lại giảm. Phân khúc sơ cấp giảm khoảng 10% và thứ cấp khoảng 20% so với quý trước. Giá bán neo cao và áp lực tín dụng đang khiến người mua thận trọng hơn, mặc dù nhu cầu tìm kiếm trên thị trường vẫn có.
Một nghịch lý đang hiện rõ trên thị trường bất động sản Khánh Hòa: tăng trưởng mạnh về kinh tế - du lịch - thu hút đầu tư, nguồn cung tăng nhiều hơn nhưng sức hấp thụ không như kỳ vọng.
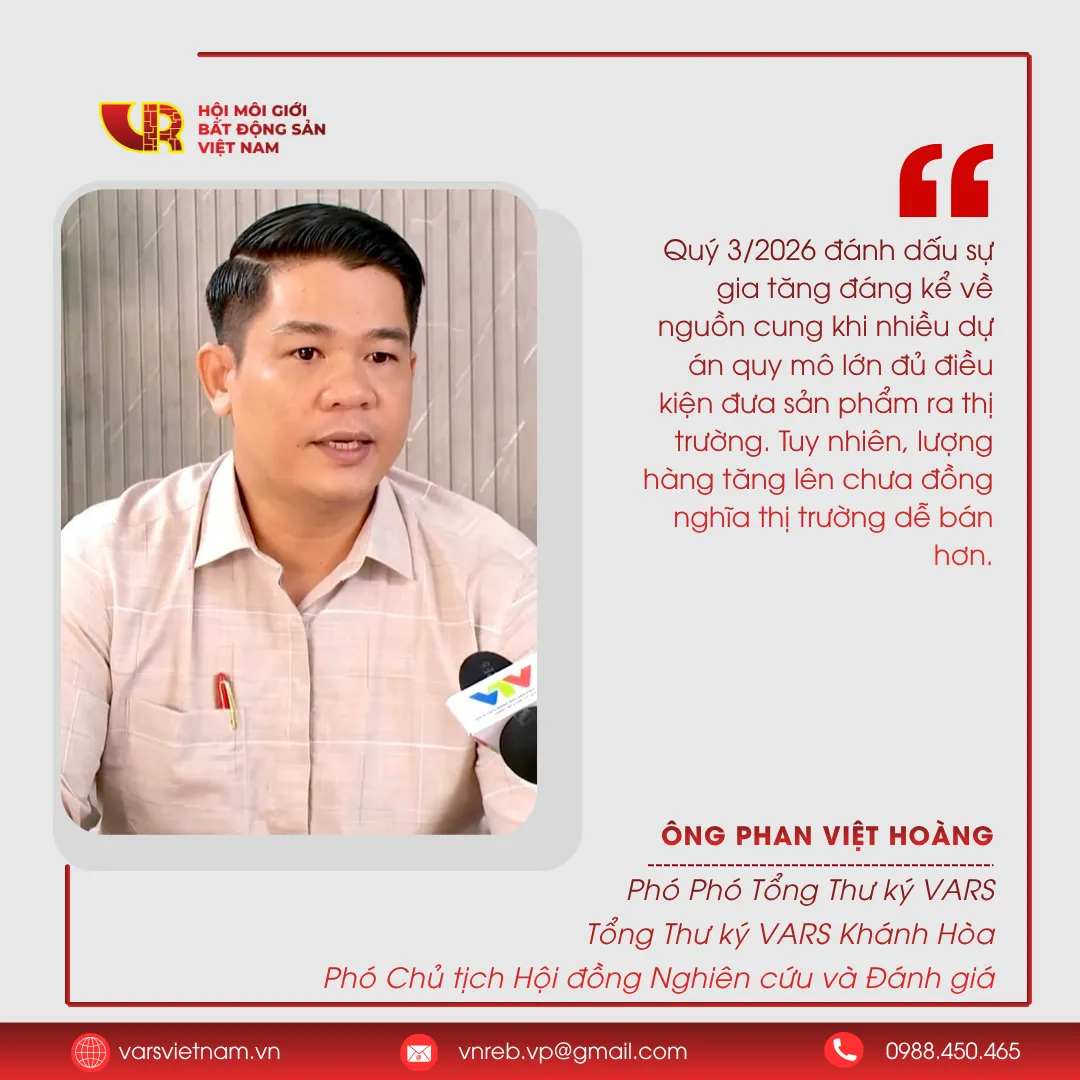
Theo ông Phan Việt Hoàng – Phó Tổng Thư ký Hội Môi giới Bất động sản Việt Nam (VARS), Tổng Thư ký VARS Khánh Hòa, Phó Chủ tịch Hội đồng Nghiên cứu và Đánh giá thị trường BĐS VARS, “Quý 3/2026 đánh dấu sự gia tăng đáng kể về nguồn cung khi nhiều dự án quy mô lớn đủ điều kiện đưa sản phẩm ra thị trường”. Đáng chú ý, Khu đô thị hỗn hợp thành phố Nha Trang của Sun Group tại phường Nam Nha Trang có 145 căn nhà ở liền kề và 2.987 căn hộ chung cư đủ điều kiện bán.
Nguồn cung nhà ở xã hội cũng được bổ sung mạnh. Dự án NOXH-01 thuộc Khu đô thị biển Bình Sơn – Ninh Chữ có 673 căn hộ đủ điều kiện bán; dự án CT-01 tại Khu đô thị An Bình Tân có 772 căn; Khu nhà ở xã hội Vĩnh Hải có thêm 872 căn hộ đủ điều kiện đưa ra thị trường.
Dự báo trong thời gian tới, nguồn cung tiếp tục tăng trưởng khi nhiều dự án nhà ở xã hội tại phường Nam Nha Trang, phường Bắc Cam Ranh đang trong quá trình hoàn thiện thủ tục đầu tư.
Tuy nhiên, lượng hàng tăng lên chưa đồng nghĩa thị trường dễ bán hơn.
Nguồn cung đi lên, giao dịch lại giảm
Theo ghi nhận của VARS tại Khánh Hòa, lượng khách hàng phát sinh giao dịch thực tế trong quý 3/2026 giảm khoảng 10–20 % so với quý 2, giá thành có chiều hướng giảm, thị trường cho thuê sôi động. Trong khi đó giá bán tăng ở phân khúc nhà ở xã hội. Đa số các dự án NOXH ghi nhận mức giá từ 20-28 triệu đồng/m². Một trong những nguyên nhân trực tiếp là chi phí nhân công và vật liệu xây dựng tăng mạnh.
“Thanh khoản thị trường chậm đến từ 2 nguyên nhân cơ bản: nguồn cung tăng mạnh khách hàng có xu hướng chờ đợi so sánh và chính sách tín dụng mua nhà đang khá cao” ông Hoàng cho biết.
Diễn biến này cho thấy vấn đề của thị trường hiện là nguồn cung đó có phù hợp với khả năng chi trả của người mua hay không ?
Người mua vẫn có nhu cầu, nhưng khó chuyển thành giao dịch
Sau khi các nghị quyết tháo gỡ khó khăn được triển khai, nhiều dự án đã có điều kiện tiếp tục thực hiện, tạo tiền đề để nguồn cung gia tăng trong các quý tiếp theo. Tuy nhiên, mặt bằng giá và chính sách tín dụng vẫn là những rào cản lớn đối với người mua.
Điều đáng chú ý là sức cầu không hoàn toàn suy giảm.
Nhu cầu mua nhà ở trong quý 3 vẫn được ghi nhận tăng, nhưng tập trung nhiều hơn vào nhóm sản phẩm có tổng giá trị phù hợp với khả năng tài chính của người dân. Điển hình, các dự án nhà ở xã hội có mức giá bình quân khoảng 1,5 tỷ đồng/căn vẫn nhận được sự quan tâm của khách hàng.
Nhu cầu mua nhà ở vẫn tăng, nhưng đang tập trung vào những sản phẩm có giá vừa khả năng chi trả, pháp lý rõ ràng và đặc biệt là có sổ đỏ, ông Hoàng nhận định.
Như vậy, khoảng cách lớn nhất của thị trường hiện nay không nằm ở việc “không có người mua”, mà nằm ở khả năng chuyển hóa nhu cầu thành giao dịch thực tế. Mà trong đó Giá bán, lãi suất và khả năng tiếp cận tín dụng, pháp lý dự án, chất lượng sản phẩm đang là yếu tố quyết định.
Khi giá sản phẩm ở mức cao, trong khi chi phí vay vốn tăng, người mua buộc phải tính toán kỹ hơn về khoản trả nợ, dòng tiền hàng tháng và tổng chi phí sở hữu. Những sản phẩm có tổng giá trị vừa khả năng chi trả vì vậy có lợi thế rõ rệt hơn.
Nguồn cung càng nhiều, người mua càng có thêm lựa chọn
Việc nguồn hàng tăng nhanh cũng đang thay đổi vị thế giữa người mua và người bán.
Khi thị trường có ít lựa chọn, tâm lý sợ bỏ lỡ có thể thúc đẩy quyết định nhanh hơn. Ngược lại, khi nhiều dự án đồng thời được đưa ra thị trường, người mua có thêm thời gian để cân nhắc và so sánh.
Mức giá, pháp lý, tiến độ, chính sách thanh toán và khả năng khai thác của sản phẩm ngày càng trở thành những yếu tố được đặt lên bàn cân trước khi quyết định xuống tiền.
Điều này cũng tạo sức ép trở lại phía các chủ đầu tư. Việc đưa thêm hàng ra thị trường chưa chắc đủ để cải thiện thanh khoản nếu sản phẩm chưa tạo được lợi thế rõ ràng về giá, chính sách hoặc giá trị sử dụng.
Ở góc độ này, nguồn cung tăng vừa mở rộng lựa chọn cho người mua, vừa làm gia tăng cạnh tranh giữa các dự án.
Điểm nghẽn nằm ở khoảng cách giữa giá và khả năng chi trả
Thị trường giảm thanh khoản không đồng nghĩa nhu cầu bất động sản tại Khánh Hòa biến mất.
Thực tế, việc nhà ở xã hội vẫn nhận được sự quan tâm cho thấy thị trường vẫn tồn tại một lượng cầu đáng kể khi sản phẩm nằm trong vùng giá phù hợp. Ngược lại, với những sản phẩm có tổng giá trị cao, yêu cầu vốn tự có lớn hoặc phụ thuộc nhiều vào tín dụng, thời gian ra quyết định có xu hướng kéo dài hơn.
Đây cũng là lý do thị trường đang dần bước vào giai đoạn chọn lọc rõ hơn. Người mua không chỉ nhìn vào triển vọng tăng giá, mà ngày càng quan tâm nhiều hơn đến khả năng tài chính thực tế và giá trị mà sản phẩm có thể mang lại.
Theo ông Hoàng, mặt bằng giá và chính sách tín dụng hiện vẫn là hai rào cản lớn đối với người mua nhà, trong khi nguồn cung được dự báo tiếp tục gia tăng trong thời gian tới. Bài toán của thị trường hiện nay không phải chỉ là “có bao nhiêu hàng”, mà là “bao nhiêu hàng có thể bán được.
Điều này đồng nghĩa thị trường Khánh Hòa trong giai đoạn tới sẽ không chỉ cạnh tranh bằng số lượng sản phẩm được đưa ra, mà còn bằng khả năng tạo ra một mức giá và cấu trúc tài chính phù hợp với sức mua thực tế.
Nguồn cung đang trở lại, nhưng để chuyển nguồn cung thành giao dịch, thị trường sẽ cần nhiều hơn câu chuyện “có hàng”. Điều người mua cần lúc này là một mức giá có thể chấp nhận, một áp lực tài chính có thể kiểm soát và một sản phẩm đủ giá trị để xuống tiền.
Nhận thông tin mới nhất, sớm nhất
Cập nhật các thông tin, báo cáo chuyên sâu, bài viết hữu ích từ VARS và các đối tác chuyên gia của chúng tôi.
0 bình luận