


 08:03 14-11-2026


GIÁ CĂN HỘ ĐÀ NẴNG PHÂN HÓA: BÌNH QUÂN TỪ 47 ĐẾN 119 TRIỆU ĐỒNG/M² TÙY KHU VỰC

Ông Trần Anh Quốc Cường
Ủy viên Ban Thường vụ/ Phó Trưởng ban Phát triển Tổ chức và Hội viên
Giá căn hộ Đà Nẵng ghi nhận sự phân hóa đáng kể giữa các khu vực, với mức bình quân sơ cấp từ 47 đến 119 triệu đồng/m² theo dữ liệu khảo sát quý III/2026. Trong bối cảnh mặt bằng giá cao và thị trường thứ cấp xuất hiện điều chỉnh, tổng chi phí sở hữu và khả năng chi trả đang trở thành những yếu tố quan trọng đối với người mua.
Mặt bằng giá căn hộ Đà Nẵng phân hóa giữa các khu vực
Bước vào giai đoạn cuối năm 2026, giá căn hộ Đà Nẵng tiếp tục là vấn đề được quan tâm khi mặt bằng giá giữa các khu vực có sự chênh lệch đáng kể.
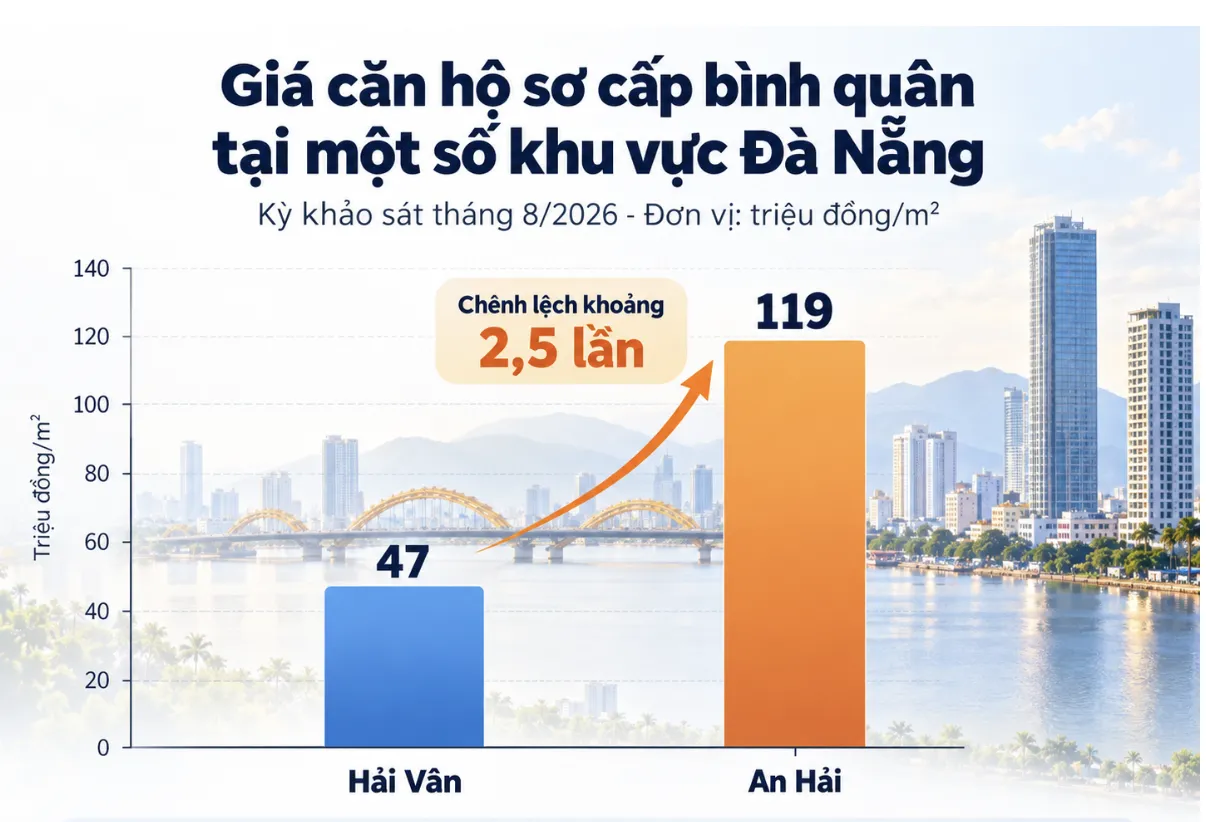
Theo dữ liệu được tổng hợp trong báo cáo nghiên cứu thị trường quý III/2026, tại kỳ khảo sát tháng 8, giá căn hộ sơ cấp bình quân tại Hải Vân ghi nhận khoảng 47 triệu đồng/m², Hòa Xuân khoảng 65 triệu đồng/m², Ngũ Hành Sơn khoảng 72 triệu đồng/m², Sơn Trà khoảng 85 triệu đồng/m² và An Hải khoảng 119 triệu đồng/m².
Đây là mức giá bình quân của nguồn cung căn hộ sơ cấp tại từng địa bàn được khảo sát, không phải mức giá thấp nhất và cao nhất của toàn bộ thị trường.
Ở các phân khúc khác, giá rao bán đất nền phổ biến trong quý III đạt khoảng 76 triệu đồng/m², giảm 2% so với đầu năm.
Nhà riêng ghi nhận khoảng 83 triệu đồng/m², giảm 4%; nhà mặt phố khoảng 99 triệu đồng/m², giảm 4%; biệt thự khoảng 138 triệu đồng/m², giảm 1%. Trong khi đó, chung cư ghi nhận mức giá rao khoảng 68 triệu đồng/m², gần như đi ngang.
Nhận định về sự khác biệt này, ông Trần Anh Quốc Cường, Phó Tổng Giám đốc Công ty CP BĐS HDHomes, cho rằng giá bán bất động sản cần được đánh giá trong mối quan hệ với vị trí, đặc điểm sản phẩm, chất lượng xây dựng và khả năng sử dụng thực tế.
Theo ông Cường, mức giá cao hơn không đồng nghĩa với sản phẩm phù hợp hơn cho mọi nhóm khách hàng, trong khi giá thấp hơn cũng chưa đủ để khẳng định lợi thế về giá trị sử dụng.
Tổng giá trị sở hữu ảnh hưởng đến khả năng tiếp cận
Bên cạnh sự khác biệt về giá bán, cơ cấu nguồn cung cũng là vấn đề đáng chú ý.
Theo dữ liệu nghiên cứu, căn hộ hạng A và B chiếm khoảng 75% nguồn cung căn hộ sơ cấp tại kỳ khảo sát tháng 8/2026. Trong khi đó, những sản phẩm có tổng giá trị phù hợp với khả năng tài chính của nhóm khách hàng mua để ở còn hạn chế.
Theo ông Cường, đối với nhiều hộ gia đình có thu nhập trung bình, quyết định mua bất động sản không chỉ phụ thuộc vào đơn giá mỗi mét vuông mà còn liên quan đến tổng giá trị sản phẩm, khoản tiền tích lũy và khả năng trả nợ.
Tương tự, với nhà phố, biệt thự và đất nền, người mua cần cân nhắc chi phí hoàn thiện, vận hành và những khoản phát sinh trong quá trình sở hữu.
Một sản phẩm có đơn giá thấp hơn chưa chắc phù hợp hơn nếu tổng chi phí vượt quá ngân sách. Ngược lại, những bất động sản có mức giá cao hơn có thể đáp ứng nhu cầu của nhóm khách hàng nhất định khi sở hữu lợi thế về vị trí hoặc công năng sử dụng.
Vì vậy, việc lựa chọn cần được đặt trong tổng thể kế hoạch tài chính thay vì chỉ so sánh giá niêm yết.
Ưu đãi tài chính chưa giải quyết toàn bộ áp lực chi trả
Trong bối cảnh giá bán duy trì ở mức cao, nhiều chủ đầu tư triển khai các chính sách hỗ trợ nhằm cải thiện khả năng tiếp cận sản phẩm.
Theo báo cáo nghiên cứu, những hình thức phổ biến gồm chiết khấu thanh toán sớm, hỗ trợ lãi suất, giãn tiến độ thanh toán và ân hạn nợ gốc.
Các chính sách giúp giảm khoản thanh toán ban đầu hoặc chi phí vốn trong khoảng 18–36 tháng đầu có thể tạo điều kiện thuận lợi hơn cho khách hàng.
Tuy nhiên, theo ông Cường, ưu đãi tài chính chỉ thực sự phát huy hiệu quả khi giá bán cơ sở phù hợp và người mua có khả năng chủ động dòng tiền sau thời gian hỗ trợ.
Việc được hỗ trợ lãi suất trong giai đoạn đầu có thể giảm áp lực tạm thời, nhưng không loại bỏ nghĩa vụ thanh toán trong dài hạn.
Đối với khách hàng sử dụng vốn vay, cần tính toán khả năng trả nợ khi chương trình ưu đãi kết thúc. Trong khi đó, người mua để khai thác cho thuê cần đánh giá thêm doanh thu dự kiến và chi phí vận hành để bảo đảm phương án tài chính phù hợp.
Giá bán cần đi cùng khả năng chi trả
Nhìn về những tháng cuối năm 2026, ông Cường cho rằng khả năng tiếp cận bất động sản tiếp tục phụ thuộc vào sự phù hợp giữa giá bán, tổng giá trị sản phẩm và phương thức thanh toán.
Đối với doanh nghiệp, việc đa dạng hóa diện tích, phân khúc giá và chính sách bán hàng có thể góp phần mở rộng lựa chọn cho khách hàng.
Về phía người mua, việc xây dựng phương án tài chính dài hạn và dự phòng nghĩa vụ thanh toán là cơ sở quan trọng để hạn chế rủi ro trong quá trình sở hữu.
Theo góc nhìn của ông Trần Anh Quốc Cường, sự phân hóa giá căn hộ Đà Nẵng cho thấy người mua cần đánh giá toàn diện hơn về khả năng tài chính, thay vì chỉ so sánh đơn giá mỗi mét vuông. Trong giai đoạn tới, tổng chi phí sở hữu, phương án thanh toán và giá trị sử dụng thực tế sẽ tiếp tục là những yếu tố quan trọng quyết định mức độ phù hợp của từng sản phẩm đối với người mua.
Tin tức liên quan
Đọc thêm
Nhận thông tin mới nhất, sớm nhất
Cập nhật các thông tin, báo cáo chuyên sâu, bài viết hữu ích từ VARS và các đối tác chuyên gia của chúng tôi.

0 bình luận