


 15:19 13-11-2026


MUA NHÀ LÃI SUẤT 0%: ƯU ĐÃI TRƯỚC MẮT, ÁP LỰC PHÍA SAU

Phạm Trung Hiếu
Ủy viên thường trực Hội đồng
Các chương trình mua nhà lãi suất 0% trong 24–36 tháng, giãn tiến độ thanh toán và chiết khấu lên tới 15% đang được nhiều chủ đầu tư tại Quảng Ninh triển khai nhằm kích thích sức mua. Tuy nhiên, ưu đãi trước mắt không xóa bỏ áp lực tài chính dài hạn, khiến nhiều nhà đầu tư thận trọng trước nguy cơ gia tăng nghĩa vụ trả nợ khi thời gian hỗ trợ kết thúc.
Theo ông Phạm Trung Hiếu - Tổng Giám đốc Công ty CP Tập đoàn Four Home, trong quý III/2026, nhiều chủ đầu tư tại Quảng Ninh đang đẩy mạnh các chương trình mua nhà lãi suất 0% và giãn tiến độ thanh toán, thay vì giảm giá trực tiếp trên diện rộng. Những chính sách này hướng tới giảm áp lực tài chính ban đầu và giúp người mua chủ động hơn trong việc phân bổ dòng tiền.
Chính sách ưu đãi mua nhà tại Quảng Ninh tập trung hỗ trợ dòng tiền
Theo ông Hiếu, các chính sách bán hàng phổ biến trên thị trường bất động sản Quảng Ninh hiện nay tập trung vào bốn hình thức chính.
Thứ nhất, giãn tiến độ thanh toán trong thời gian từ 2–3 năm, với các đợt đóng tiền được chia nhỏ, có thể chỉ khoảng 1–2% giá trị sản phẩm mỗi tháng theo chính sách của từng dự án.
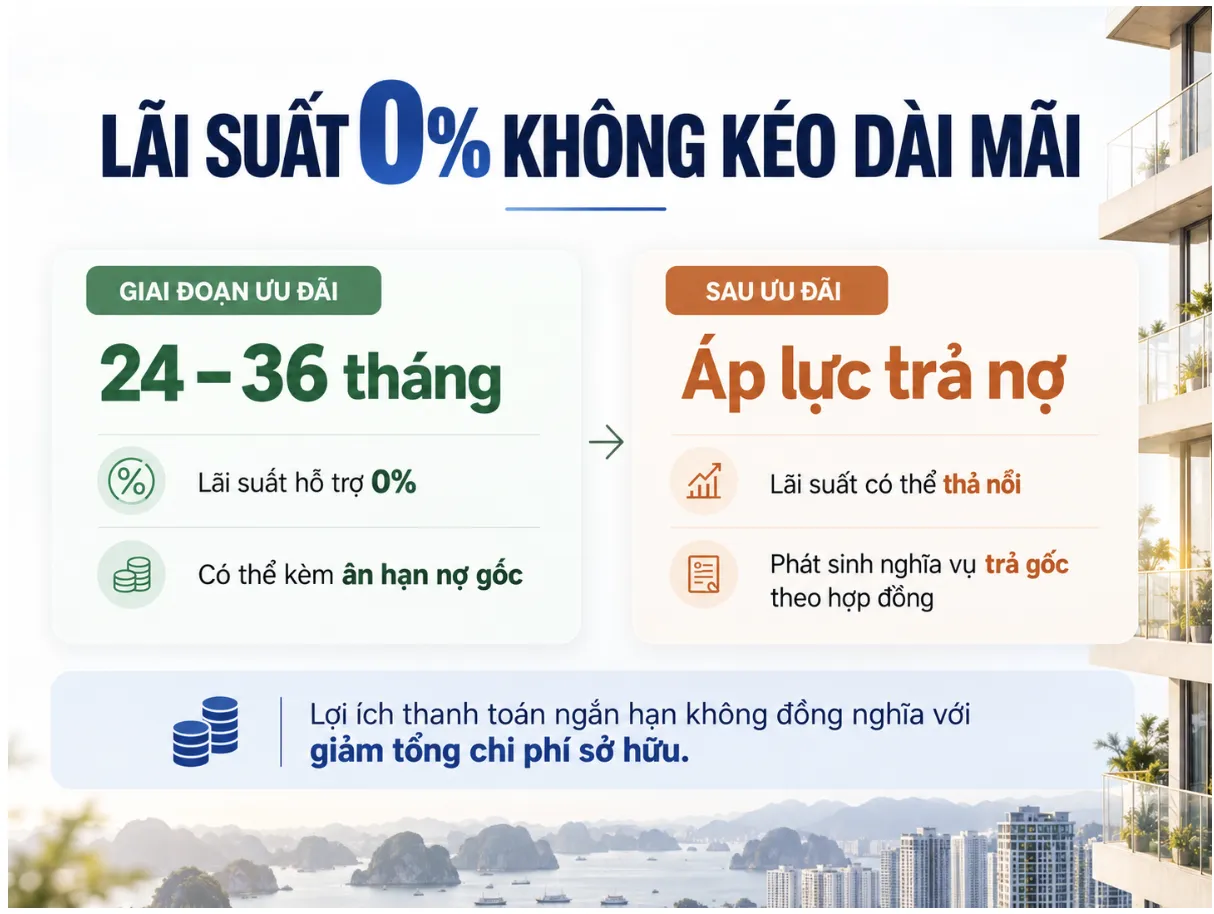
Thứ hai, hỗ trợ lãi suất 0% kết hợp ân hạn nợ gốc trong thời gian từ 24–36 tháng, giúp giảm nghĩa vụ trả nợ trong giai đoạn đầu sở hữu bất động sản.
Thứ ba, áp dụng chính sách chiết khấu thanh toán nhanh từ 8–15% đối với những khách hàng sử dụng vốn tự có để thanh toán sớm.
Ngoài ra, một số chủ đầu tư còn triển khai các chương trình tặng gói hoàn thiện nội thất hoặc hỗ trợ chi phí vận hành, quản lý trong những năm đầu tiên.
Những chính sách này giúp người mua có thêm phương án lựa chọn phù hợp với khả năng tài chính, đồng thời hỗ trợ các chủ đầu tư cải thiện thanh khoản trong bối cảnh thị trường chưa phục hồi đồng đều.
Đáng chú ý, chính sách giãn tiến độ thanh toán dài hạn kết hợp ân hạn nợ gốc đang mang lại hiệu quả chuyển đổi thành giao dịch thực tế rõ nét nhất trong số các hình thức hỗ trợ bán hàng được triển khai.
Mua nhà lãi suất 0% không đồng nghĩa với chi phí sở hữu thấp
Mặc dù giúp giảm áp lực thanh toán ban đầu, các chương trình hỗ trợ lãi suất 0% và giãn tiến độ thanh toán không đồng nghĩa với việc tổng chi phí sở hữu bất động sản sẽ giảm.
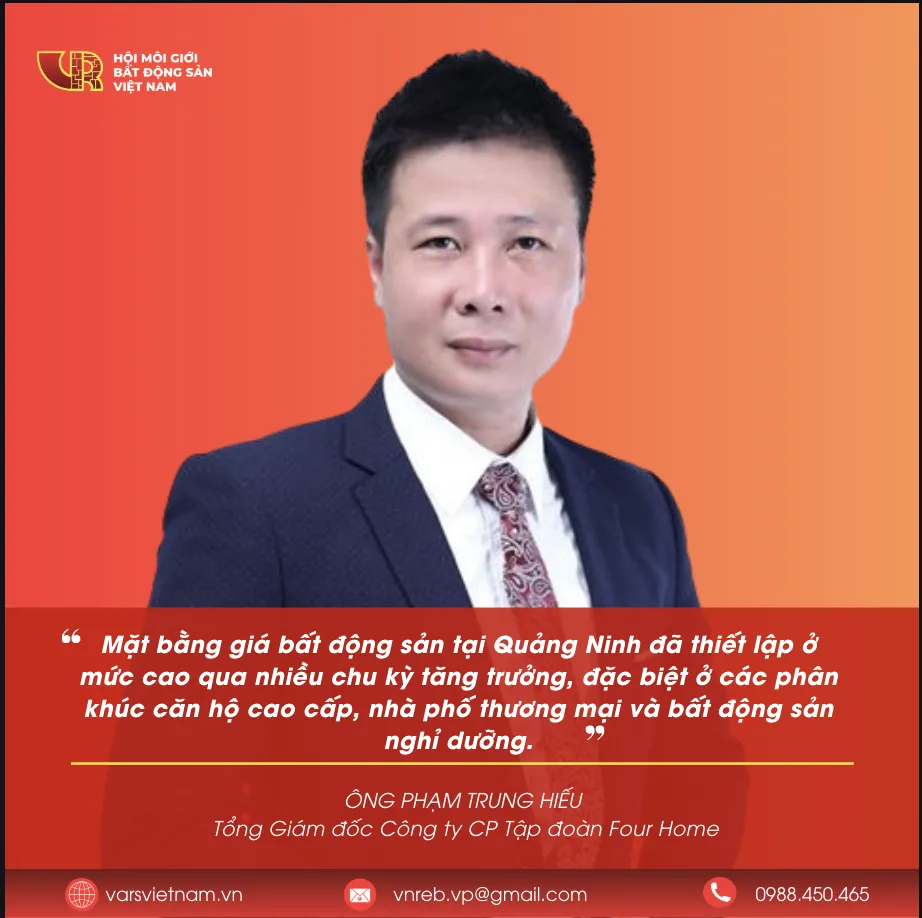
Theo ông Hiếu, mặt bằng giá bất động sản tại Quảng Ninh đã thiết lập ở mức cao qua nhiều chu kỳ tăng trưởng, đặc biệt ở các phân khúc căn hộ cao cấp, nhà phố thương mại và bất động sản nghỉ dưỡng.
Tại Hạ Long, giá căn hộ chung cư và căn hộ cao cấp ven biển hiện được ghi nhận khoảng 45–75 triệu đồng/m². Trong khi đó, nhà ở riêng lẻ và nhà phố thương mại tại các khu đô thị có mức giá dao động từ 60 đến trên 150 triệu đồng/m², tùy vị trí.
Với mặt bằng giá này, các chương trình ưu đãi tài chính chủ yếu giúp người mua phân bổ lại thời điểm thanh toán, thay vì trực tiếp làm giảm giá trị bất động sản. Điều này cũng cho thấy những thách thức trong việc cải thiện khả năng tiếp cận nhà ở tại Quảng Ninh, đặc biệt đối với nhóm khách hàng có nguồn lực tài chính hạn chế.
Đáng chú ý, người mua cần phân biệt giữa việc được hỗ trợ lãi suất trong một giai đoạn nhất định và tổng chi phí thực tế của khoản vay trong toàn bộ thời gian sử dụng vốn. Nếu không đánh giá đầy đủ các điều kiện hợp đồng, người mua có thể đánh giá thấp nghĩa vụ tài chính phải đối mặt sau khi thời gian ưu đãi kết thúc.
Áp lực lãi suất có thể gia tăng sau thời gian ân hạn
Một trong những rủi ro đáng chú ý được ông Phạm Trung Hiếu đề cập là khả năng phát sinh áp lực trả nợ khi thời gian hỗ trợ lãi suất kết thúc.
Trong giai đoạn 24–36 tháng đầu, khách hàng có thể được hưởng mức lãi suất 0% theo chương trình liên kết giữa chủ đầu tư và ngân hàng. Tuy nhiên, sau thời gian ưu đãi, khoản vay có thể chuyển sang cơ chế lãi suất thả nổi theo hợp đồng tín dụng.
Cùng với đó, nghĩa vụ trả nợ gốc có thể khiến số tiền phải thanh toán định kỳ tăng lên đáng kể.
Nếu thị trường chưa phục hồi đủ mạnh để người mua chuyển nhượng tài sản hoặc khai thác tạo dòng tiền như kỳ vọng, khoản vay có thể trở thành gánh nặng tài chính.
Đây cũng là lý do nhiều nhà đầu tư vẫn lựa chọn quan sát thị trường dù các chương trình ưu đãi được đánh giá tương đối hấp dẫn.
Theo ông Hiếu, trong bối cảnh hiện nay, một bộ phận nhà đầu tư đang ưu tiên nắm giữ tiền mặt hoặc lựa chọn tài sản có pháp lý hoàn chỉnh, khả năng thanh khoản tốt thay vì tiếp tục sử dụng đòn bẩy tài chính lớn.
Mỗi phân khúc bất động sản đối mặt với một bài toán dòng tiền khác nhau
Bên cạnh rủi ro lãi suất, hiệu quả khai thác thực tế cũng là yếu tố khiến người mua thận trọng khi lựa chọn bất động sản.
Đối với căn hộ cao cấp và căn hộ lưu trú ven biển tại Hạ Long, nhu cầu khai thác du lịch là một trong những yếu tố tạo sức hấp dẫn cho sản phẩm. Tuy nhiên, khả năng tạo doanh thu cho thuê vẫn phụ thuộc vào tỷ lệ lấp đầy, tính mùa vụ và chi phí vận hành.
Với những sản phẩm được mua bằng vốn vay, việc doanh thu khai thác không đạt kỳ vọng có thể ảnh hưởng trực tiếp đến khả năng trả nợ sau thời gian ưu đãi.
Đối với nhà phố thương mại, người mua cần cân nhắc khả năng kinh doanh hoặc cho thuê thực tế, thay vì chỉ dựa vào kỳ vọng gia tăng giá trị trong tương lai. Một bất động sản có giá trị lớn nhưng chưa thể đưa vào khai thác vẫn có thể tạo ra áp lực tài chính đáng kể nếu sử dụng đòn bẩy cao.
Trong khi đó, với bất động sản nghỉ dưỡng, ông Hiếu lưu ý rủi ro khi nhà đầu tư kỳ vọng quá lạc quan vào hiệu suất khai thác lưu trú ngắn hạn, đặc biệt trong các giai đoạn thấp điểm du lịch tại miền Bắc.
Thực tế này cho thấy, một chính sách ưu đãi tài chính có thể phù hợp với nhóm sản phẩm này nhưng chưa chắc đã hiệu quả đối với nhóm sản phẩm khác. Khả năng tạo dòng tiền, thời gian khai thác và mức độ ổn định của nhu cầu thuê cần được đánh giá riêng cho từng tài sản.
Giãn tiến độ thanh toán hay vay mua nhà lãi suất 0%?
Từ góc nhìn quản trị dòng vốn, ông Phạm Trung Hiếu khuyến nghị nhà đầu tư cần cân nhắc kỹ giữa phương án giãn tiến độ thanh toán và các gói vay hỗ trợ lãi suất 0%.
Theo chuyên gia, đối với những khách hàng có kế hoạch tài chính dài hạn, việc tận dụng lịch thanh toán giãn tiến độ trong 2–3 năm có thể giúp chủ động phân bổ dòng tiền, giảm nhu cầu sử dụng vốn vay ngay từ giai đoạn đầu.
Trong khi đó, với các phương án vay ngân hàng có hỗ trợ lãi suất 0%, người mua cần đặc biệt chú ý đến thời điểm kết thúc ưu đãi, mức lãi suất áp dụng sau đó và lịch trả nợ gốc.
Việc lựa chọn chính sách nào cần dựa trên khả năng tài chính thực tế, điều kiện hợp đồng và kế hoạch sử dụng bất động sản, thay vì chỉ so sánh mức ưu đãi được công bố.
Kiểm soát đòn bẩy tài chính để hạn chế rủi ro dài hạn
Theo khuyến nghị của ông Phạm Trung Hiếu, nhà đầu tư cần kiểm soát tỷ lệ vay ngân hàng, cân nhắc không sử dụng vốn vay vượt quá 30–40% giá trị tài sản, đồng thời hạn chế phụ thuộc vào các khoản vay lớn để đầu tư lướt sóng ngắn hạn.
Bên cạnh đó, chuyên gia đề xuất duy trì tỷ trọng tiền mặt dự phòng khoảng 30–50% tổng danh mục đầu tư nhằm bảo đảm khả năng ứng phó với các biến động thị trường và chủ động nắm bắt cơ hội khi xuất hiện tài sản có mức giá phù hợp.
Trong bối cảnh quý IV/2026 được kỳ vọng là giai đoạn các chủ đầu tư đẩy mạnh chính sách bán hàng cuối năm, người mua có thể có thêm cơ hội lựa chọn những sản phẩm với điều kiện thanh toán thuận lợi hơn.
Tuy nhiên, ông Hiếu nhấn mạnh định hướng đầu tư có chọn lọc, ưu tiên sản phẩm pháp lý rõ ràng, tiến độ hạ tầng thực tế và khả năng khai thác phù hợp với năng lực tài chính.
Các chương trình mua nhà lãi suất 0% và giãn tiến độ thanh toán có thể giúp giảm áp lực trước mắt, nhưng không thể thay thế việc đánh giá tổng nghĩa vụ tài chính trong dài hạn. Một quyết định đầu tư bền vững cần dựa trên giá trị thực của tài sản, khả năng tạo dòng tiền và năng lực chi trả của người mua, thay vì chỉ nhìn vào sức hấp dẫn của chính sách ưu đãi ban đầu.
Nhận thông tin mới nhất, sớm nhất
Cập nhật các thông tin, báo cáo chuyên sâu, bài viết hữu ích từ VARS và các đối tác chuyên gia của chúng tôi.

0 bình luận