


 09:15 10-11-2026


ĐẶT CỌC MUA NHÀ TỐI ĐA 5%: TIỀN “GIỮ CHỖ” CÓ TRỞ THÀNH KẼ HỞ LÁCH LUẬT?
Quy định đặt cọc mua nhà hình thành trong tương lai không quá 5% giá bán được kỳ vọng bảo vệ người mua trước nguy cơ bị huy động vốn khi dự án chưa đủ điều kiện kinh doanh. Tuy nhiên, theo các chuyên gia VARS, việc giới hạn tiền đặt cọc có thể chưa phát huy đầy đủ hiệu quả nếu các khoản thu dưới tên gọi “giữ chỗ”, “thiện chí” hoặc “đăng ký ưu tiên” chưa được kiểm soát theo đúng bản chất giao dịch.
Theo Luật Kinh doanh bất động sản năm 2023, chủ đầu tư chỉ được thu tiền đặt cọc không quá 5% giá bán, giá thuê mua đối với nhà ở, công trình xây dựng hình thành trong tương lai khi bất động sản đã đủ điều kiện đưa vào kinh doanh. Thỏa thuận đặt cọc phải ghi rõ giá bán hoặc giá thuê mua.
Quy định này tiếp tục được kế thừa trong phương án dự thảo Luật Kinh doanh bất động sản (sửa đổi) được Hội đồng Nghiên cứu đánh giá thị trường bất động sản VARS tổng hợp, góp ý ngày 28/10/2026.
Tuy nhiên, vấn đề được các chuyên gia quan tâm không chỉ nằm ở mức trần 5%, mà còn ở cách xác định những khoản tiền có bản chất đặt cọc nhưng được thu dưới tên gọi khác, đặc biệt trong giai đoạn dự án chưa hoàn tất điều kiện pháp lý để kinh doanh.
Đặt cọc tối đa 5%, vì sao người mua nhà vẫn có nguy cơ gặp rủi ro?
Trên thực tế, trước khi ký hợp đồng mua bán, khách hàng có thể được mời đăng ký quan tâm, giữ chỗ hoặc nộp một khoản tiền nhằm được ưu tiên lựa chọn sản phẩm.
Tuy nhiên, cần phân biệt hoạt động đăng ký quan tâm không thu tiền với các khoản thu nhằm bảo đảm quyền ưu tiên, giữ sản phẩm hoặc tiến tới giao kết hợp đồng.
Trong bản góp ý dự thảo Luật Kinh doanh bất động sản (sửa đổi), ông Trần Quốc Tuấn - Ủy viên Thường trực Hội đồng Nghiên cứu đánh giá thị trường bất động sản VARS - cảnh báo nguy cơ khoản tiền có bản chất đặt cọc được thu dưới những tên gọi khác như phí giữ chỗ, tiền thiện chí, đăng ký ưu tiên hoặc thông qua đơn vị trung gian.
Theo ông Tuấn, nếu chỉ kiểm soát khoản tiền được ghi rõ là “đặt cọc” mà chưa làm rõ bản chất của những khoản thu tương tự, giới hạn 5% có nguy cơ bị né tránh trên thực tế.
Vấn đề này cũng được đặt ra trong quá trình Quốc hội thảo luận dự thảo luật vào tháng 10/2026, khi các đại biểu đề nghị phân biệt thỏa thuận đặt cọc với hoạt động huy động vốn và tăng cường kiểm soát những khoản thu trước thời điểm dự án đủ điều kiện kinh doanh.
Đối với người mua nhà, rủi ro có thể phát sinh khi khoản tiền đã nộp không đi kèm thỏa thuận rõ ràng về mục đích sử dụng, điều kiện hoàn trả, trách nhiệm của bên nhận tiền hoặc tình trạng pháp lý của dự án.
Đặc biệt, việc thanh toán cho một đơn vị phân phối thay vì trực tiếp cho chủ đầu tư có thể khiến người mua gặp khó khăn hơn trong việc xác định chủ thể chịu trách nhiệm khi giao dịch không được thực hiện như dự kiến.
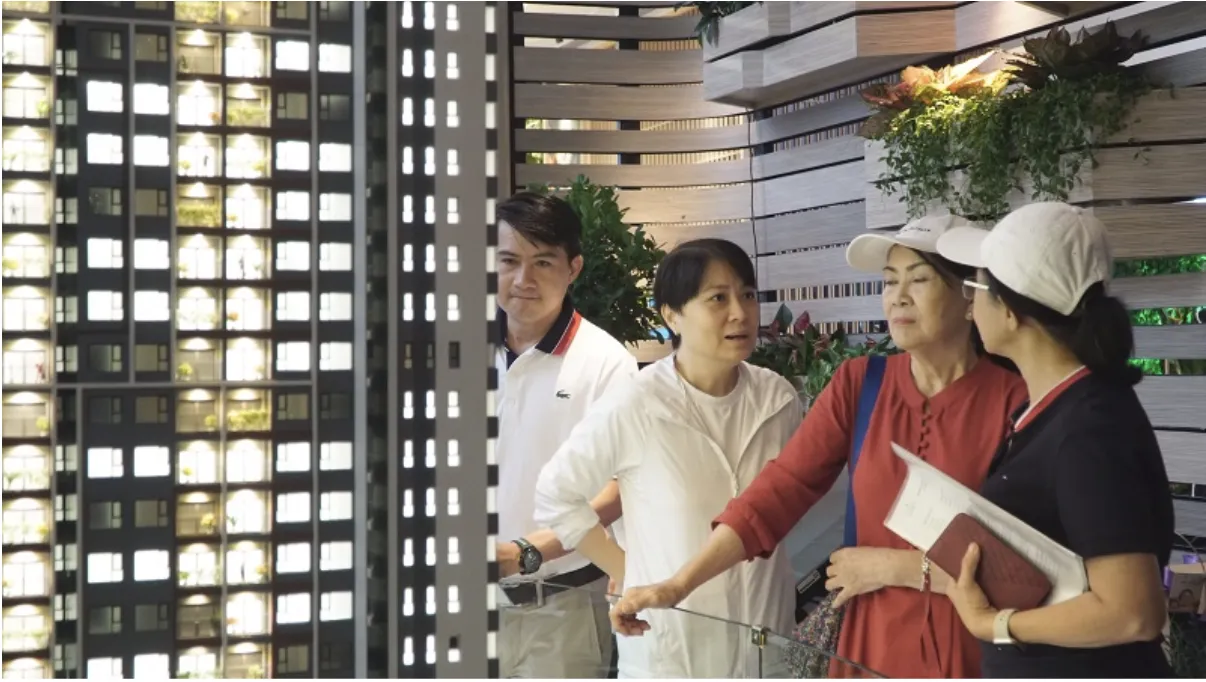
Đại lý có nên được nhận tiền giữ chỗ, đặt cọc thay chủ đầu tư?
Bên cạnh bản chất khoản thu, phạm vi quyền của các đơn vị phân phối bất động sản cũng là nội dung nhận được những ý kiến khác nhau từ thành viên Hội đồng VARS.
Bà Vũ Thị Khánh Vân - Giám đốc Phát triển dự án Công ty CP Tập đoàn MSH đề nghị tiếp tục duy trì nguyên tắc đại lý không ký hợp đồng đặt cọc và không nhận tiền thay chủ đầu tư. Theo đó, khách hàng cần thanh toán trực tiếp vào tài khoản của chủ đầu tư để bảo đảm tính minh bạch và xác định rõ trách nhiệm của bên nhận tiền.
Bà Vân chỉ đề xuất nghiên cứu ngoại lệ trong phạm vi cùng tập đoàn, giữa công ty mẹ và doanh nghiệp dự án hoặc chủ đầu tư, với điều kiện phải xác định trách nhiệm liên đới của các bên.
Ở góc nhìn khác, ông Trần Trọng Vũ - Giám đốc công ty nghiên cứu thị trường SPE.R đề nghị xem xét cho phép sàn giao dịch hoặc đại lý phân phối cấp một tiếp nhận, xác nhận booking hoặc đặt cọc trong phạm vi được ủy quyền đối với những dự án có nhiều sản phẩm.
Phương án này hướng tới tạo thuận lợi cho hoạt động phân phối, song cũng đặt ra yêu cầu kiểm soát chặt chẽ phạm vi ủy quyền, dòng tiền và trách nhiệm hoàn trả khi phát sinh tranh chấp.
Như vậy, điểm khác biệt giữa các chuyên gia nằm ở việc có nên mở rộng quyền tiếp nhận tiền của đơn vị trung gian hay không. Dù lựa chọn phương án nào, yêu cầu chung vẫn là phải bảo đảm tính minh bạch và xác định được chủ thể chịu trách nhiệm đối với khoản tiền của khách hàng.
Cần kiểm soát bản chất khoản thu, không chỉ tên gọi trên hợp đồng
Từ những bất cập được chỉ ra, ông Trần Quốc Tuấn kiến nghị xác định các khoản tiền theo bản chất giao dịch, thay vì chỉ dựa vào tên gọi hoặc chủ thể đứng ra thu tiền.
Theo đó, những khoản tiền được thu nhằm giữ chỗ, bảo đảm quyền ưu tiên hoặc bảo đảm giao kết hợp đồng cần được xem xét trong mối liên hệ với giới hạn đặt cọc và điều kiện thu tiền theo quy định pháp luật.
Cùng với đó, bà Vũ Thị Khánh Vân nhấn mạnh sự cần thiết phải làm rõ điều kiện hoàn trả tiền cọc, trách nhiệm của các bên và cách xử lý khi giao dịch không tiến tới ký kết hợp đồng mua bán.
Việc hoàn thiện chính sách cũng cần gắn với yêu cầu công khai thông tin pháp lý dự án, điều kiện kinh doanh, tài khoản nhận tiền và nội dung thỏa thuận trước khi khách hàng thực hiện thanh toán.
Đối với người mua nhà, các yếu tố cần được làm rõ không chỉ là số tiền phải nộp, mà còn là khoản tiền được thu vì mục đích gì, ai có quyền nhận, khi nào được hoàn trả và quyền lợi được bảo đảm ra sao nếu giao dịch không thành.
Nhìn tổng thể, quy định đặt cọc tối đa 5% chỉ thực sự phát huy hiệu quả khi đi kèm cơ chế kiểm soát những khoản thu có cùng bản chất, đồng thời làm rõ trách nhiệm của chủ đầu tư và đơn vị phân phối.
Bảo vệ người mua nhà không chỉ là giới hạn số tiền đặt cọc, mà còn phải bảo đảm mọi khoản tiền được thu đúng điều kiện pháp luật, có cơ sở minh bạch và có cơ chế xử lý rõ ràng khi phát sinh tranh chấp.
Tin tức liên quan
Đọc thêm
Nhận thông tin mới nhất, sớm nhất
Cập nhật các thông tin, báo cáo chuyên sâu, bài viết hữu ích từ VARS và các đối tác chuyên gia của chúng tôi.

0 bình luận