



 10:11 19-10-2026


VARS IRE CÔNG BỐ BÁO CÁO THỊ TRƯỜNG BẤT ĐỘNG SẢN VIỆT NAM QUÝ III/2026
Thị trường bất động sản Việt Nam quý III/2026 ghi nhận tín hiệu tích cực đan xen thách thức. Nguồn cung duy trì ở mức cao, bất động sản nghỉ dưỡng và công nghiệp là điểm sáng, song thanh khoản nhà ở còn hạn chế, giá nhà neo cao và dòng tiền ngày càng chọn lọc.
Ngày 17/10, Viện Nghiên cứu Đánh giá Thị trường Bất động sản Việt Nam (VARS IRE) công bố Báo cáo Thị trường Bất động sản Việt Nam quý III/2026, cung cấp bức tranh toàn diện về diễn biến thị trường, từ các yếu tố kinh tế vĩ mô, nguồn cung, giao dịch, giá bán đến thực trạng hoạt động của các phân khúc và triển vọng trong những tháng cuối năm.
Nguồn cung dồi dào nhưng thanh khoản chưa tương xứng
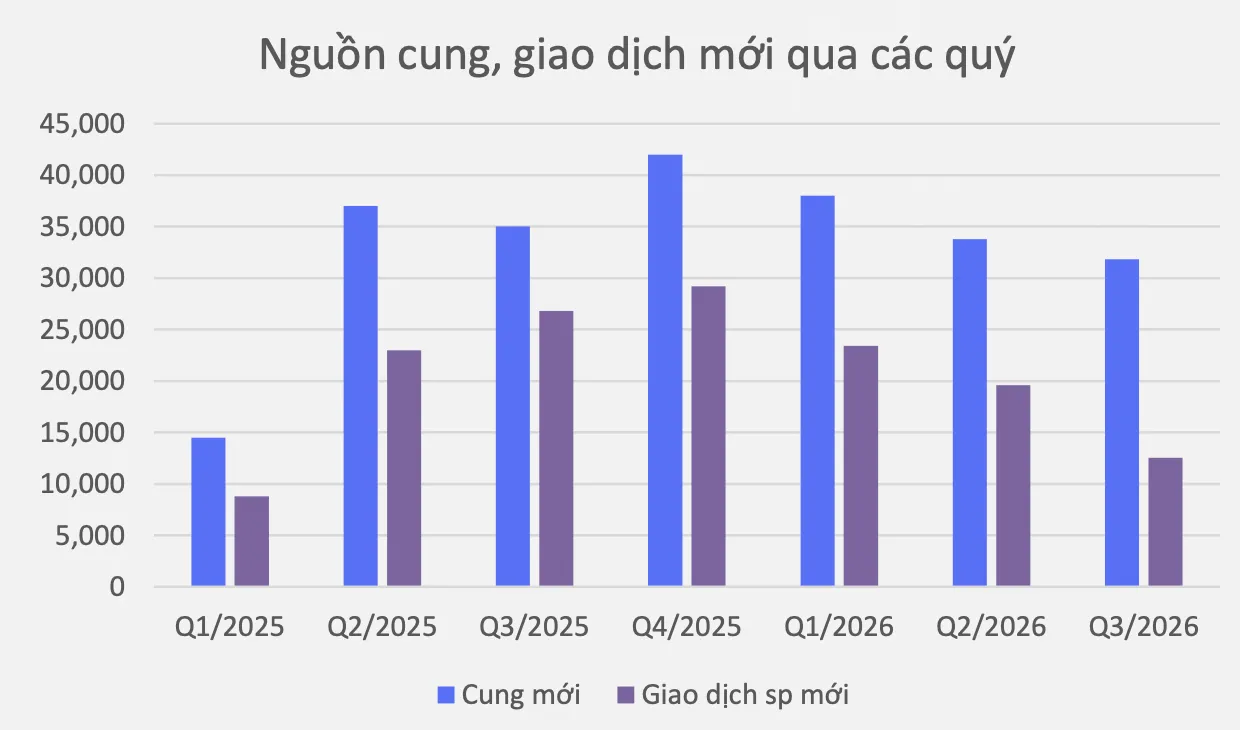
Theo báo cáo của VARS IRE, quý III/2026, thị trường bất động sản nhà ở ghi nhận 31.844 sản phẩm mở bán mới, tiếp tục duy trì quy mô nguồn cung lớn. Tuy nhiên, số lượng giao dịch mới chỉ đạt 12.520 sản phẩm, tương ứng tỷ lệ hấp thụ 39,3%, phản ánh sự phân hóa ngày càng rõ nét về khả năng tiêu thụ sản phẩm.
Đáng chú ý, nhu cầu tìm hiểu bất động sản vẫn hiện hữu. Lượng khách hàng liên hệ tư vấn, khảo sát thực địa và tham quan dự án tiếp tục duy trì ở mức cao, song tỷ lệ chuyển đổi thành giao dịch thực tế chưa tương xứng.
Diễn biến này cho thấy thị trường không rơi vào trạng thái đóng băng, nhưng người mua đang trở nên thận trọng và khắt khe hơn trong quyết định xuống tiền. Những dự án có pháp lý rõ ràng, hạ tầng đồng bộ và đáp ứng nhu cầu thực tiếp tục duy trì sức hút, trong khi các sản phẩm mang tính đầu cơ hoặc thiếu khả năng khai thác gặp khó khăn về thanh khoản.
Về cơ cấu nguồn cung, căn hộ chung cư tiếp tục chiếm ưu thế với tỷ trọng 67,27%. Đáng chú ý, nguồn cung không còn tập trung chủ yếu tại các đô thị lớn mà đang mở rộng sang những thị trường mới, trong đó miền Trung chiếm 29,6% tổng nguồn cung mới trong quý.
Giá nhà neo cao, doanh nghiệp môi giới chịu áp lực tài chính
Một trong những thách thức nổi bật của thị trường quý III/2026 là mặt bằng giá bất động sản tiếp tục duy trì ở mức cao, trong khi khả năng tài chính của người mua chưa có sự cải thiện tương ứng.
Theo dữ liệu VARS IRE, giá bán bình quân căn hộ chung cư tại Hà Nội đạt khoảng 79,3 triệu đồng/m², TP.HCM đạt 88,3 triệu đồng/m² và Đà Nẵng đạt 68,9 triệu đồng/m². Mặt bằng giá tại cả ba thị trường đều đi ngang so với quý trước, nhưng vẫn cao đáng kể so với giai đoạn trước đây.
Trong bối cảnh đó, người mua có xu hướng ưu tiên những sản phẩm phù hợp với khả năng tài chính, có giá trị sử dụng thực và khả năng khai thác lâu dài, thay vì đầu tư dựa trên kỳ vọng tăng giá.
Không chỉ người mua, các doanh nghiệp môi giới bất động sản cũng đang đối mặt với nhiều áp lực. Theo thống kê từ các hội viên VARS trong giai đoạn 2025 - 2026, 65% doanh nghiệp môi giới ghi nhận thời gian nhận phí bị kéo dài từ 6 - 12 tháng, trong khi khoảng 25% khoản phí hoa hồng bị treo trên một năm hoặc phát sinh tranh chấp pháp lý.
Tình trạng chậm thanh toán, chi phí vận hành gia tăng và khó khăn trong tiếp cận vốn đang ảnh hưởng đáng kể đến sức khỏe tài chính của nhiều doanh nghiệp, đặc biệt là nhóm doanh nghiệp vừa và nhỏ.
Bất động sản nghỉ dưỡng và công nghiệp ghi nhận những điểm sáng
Bên cạnh những khó khăn của thị trường nhà ở, một số phân khúc tiếp tục ghi nhận tín hiệu tích cực.
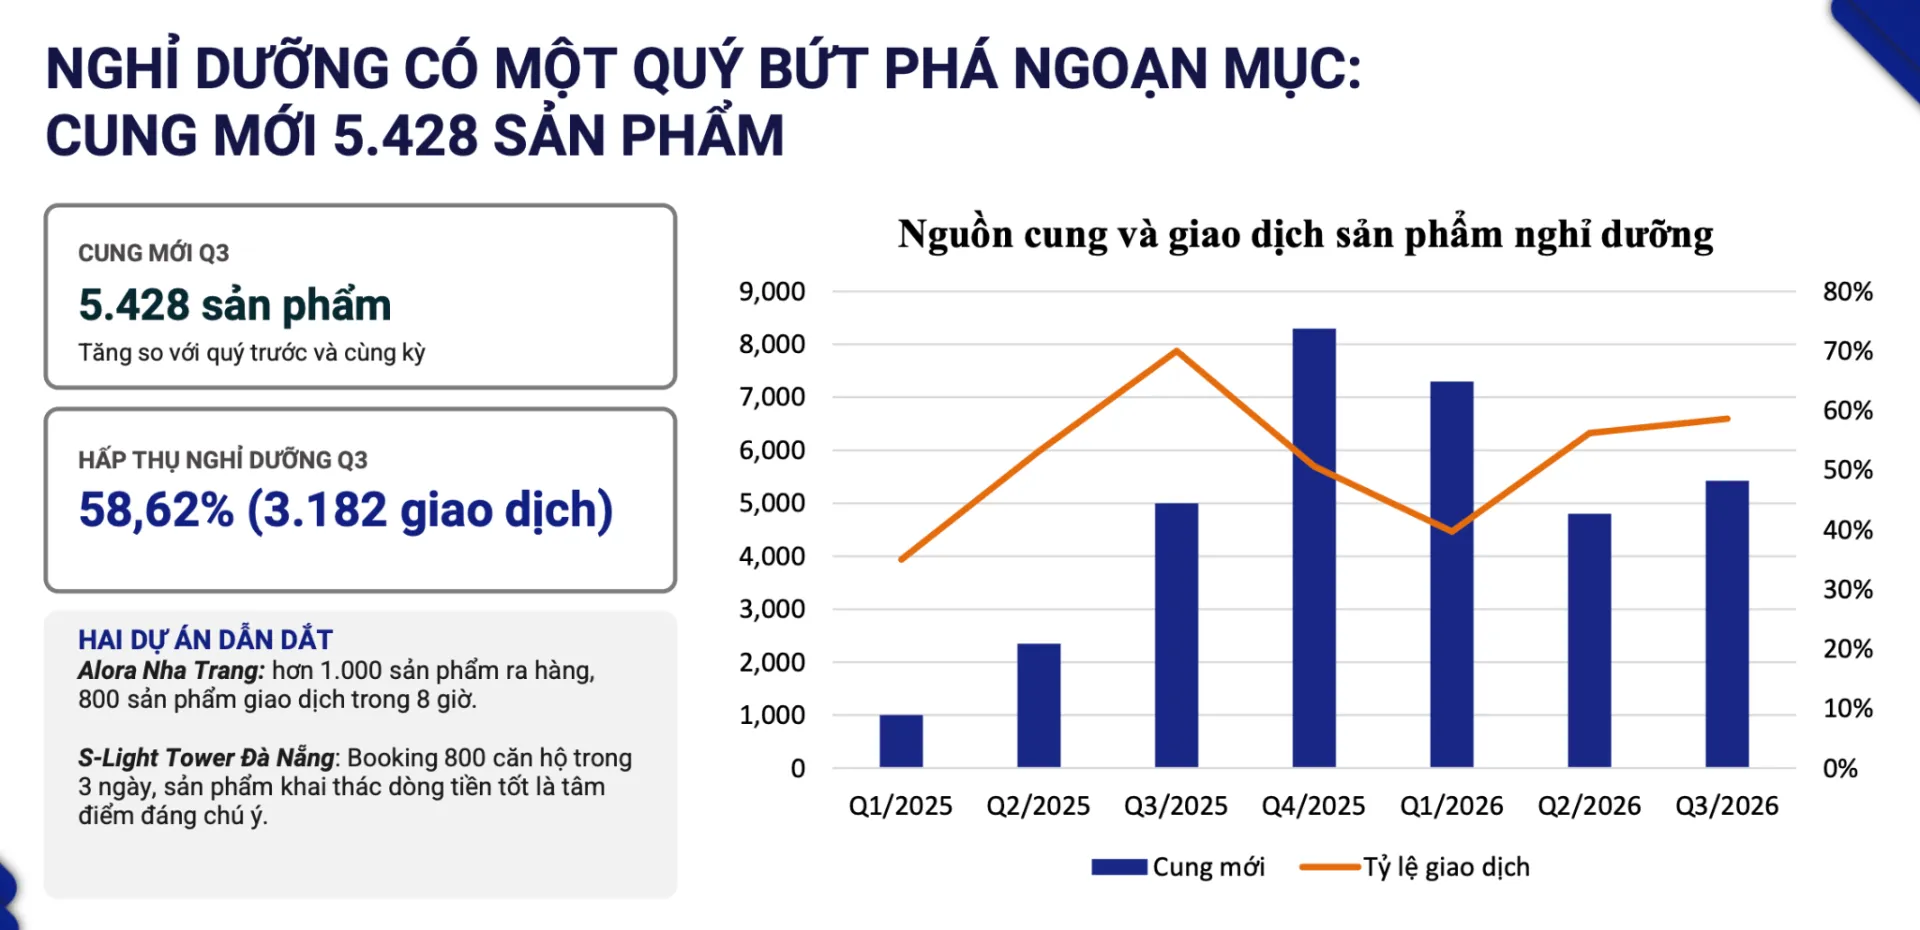
Trong quý III/2026, bất động sản nghỉ dưỡng ghi nhận 5.428 sản phẩm mở bán mới và 3.182 giao dịch, tương ứng tỷ lệ hấp thụ 58,62%. Sự cải thiện tập trung tại những dự án có mức giá phù hợp, khả năng khai thác dòng tiền và lợi thế về vị trí, hạ tầng du lịch.
Trong khi đó, bất động sản công nghiệp tiếp tục duy trì sức hút nhờ dòng vốn đầu tư nước ngoài và nhu cầu mở rộng hoạt động sản xuất, kinh doanh. Tỷ lệ lấp đầy khu công nghiệp trung bình đạt 85% tại miền Bắc và 92% tại miền Nam, trong khi giá thuê tiếp tục ghi nhận xu hướng tăng.
Những diễn biến này cho thấy thị trường bất động sản đang phục hồi theo hướng phân hóa, với dòng tiền tập trung nhiều hơn vào những phân khúc, khu vực và dự án có nền tảng phát triển thực chất.
Bất động sản nghỉ dưỡng và công nghiệp ghi nhận những điểm sáng
Triển vọng quý IV/2026: Kỳ vọng cải thiện thanh khoản, ưu tiên giá trị thực
Bước sang quý IV/2026, VARS IRE nhận định thị trường bất động sản tiếp tục được hỗ trợ bởi triển vọng tăng trưởng kinh tế, dòng vốn FDI, đầu tư công và quá trình hoàn thiện khung pháp lý.
Nguồn cung nhà ở thương mại được dự báo duy trì ở mức tương đương quý III/2026, trong khi nhà ở xã hội được kỳ vọng có thêm nhiều dự án triển khai. Theo yếu tố mùa vụ, nhu cầu giao dịch nhà ở có thể tăng mạnh trong những tháng cuối năm.
Tuy nhiên, sự phục hồi khó diễn ra đồng đều giữa các phân khúc. Giá bán sơ cấp tiếp tục chịu áp lực tăng từ chi phí phát triển dự án, trong khi các sản phẩm mang tính đầu cơ, thiếu cộng đồng dân cư hoặc khả năng khai thác thực tế có thể tiếp tục gặp khó khăn về thanh khoản.
Trước thực trạng này, VARS IRE nhấn mạnh yêu cầu khơi thông nguồn lực, cân đối cung cầu và cải thiện thanh khoản thông qua việc tháo gỡ vướng mắc pháp lý, phát triển nguồn cung phù hợp với nhu cầu và khả năng tài chính của người dân, đồng thời nâng cao hiệu quả kết nối giữa chủ đầu tư, sàn giao dịch và đội ngũ môi giới bất động sản.
Nhìn chung, thị trường bất động sản Việt Nam quý III/2026 đang cho thấy sự chuyển dịch rõ nét từ đầu tư theo kỳ vọng sang lựa chọn những sản phẩm có giá trị sử dụng và hiệu quả khai thác thực tế. Đây là xu hướng quan trọng, đặt ra yêu cầu đối với các chủ thể tham gia thị trường trong việc điều chỉnh chiến lược phát triển sản phẩm, chính sách kinh doanh và phương thức tiếp cận khách hàng, hướng tới một thị trường minh bạch, ổn định và bền vững hơn.
Xem chi tiết tại Báo cáo Thị trường Bất động sản Việt Nam quý III/2026
Nhận thông tin mới nhất, sớm nhất
Cập nhật các thông tin, báo cáo chuyên sâu, bài viết hữu ích từ VARS và các đối tác chuyên gia của chúng tôi.
0 bình luận